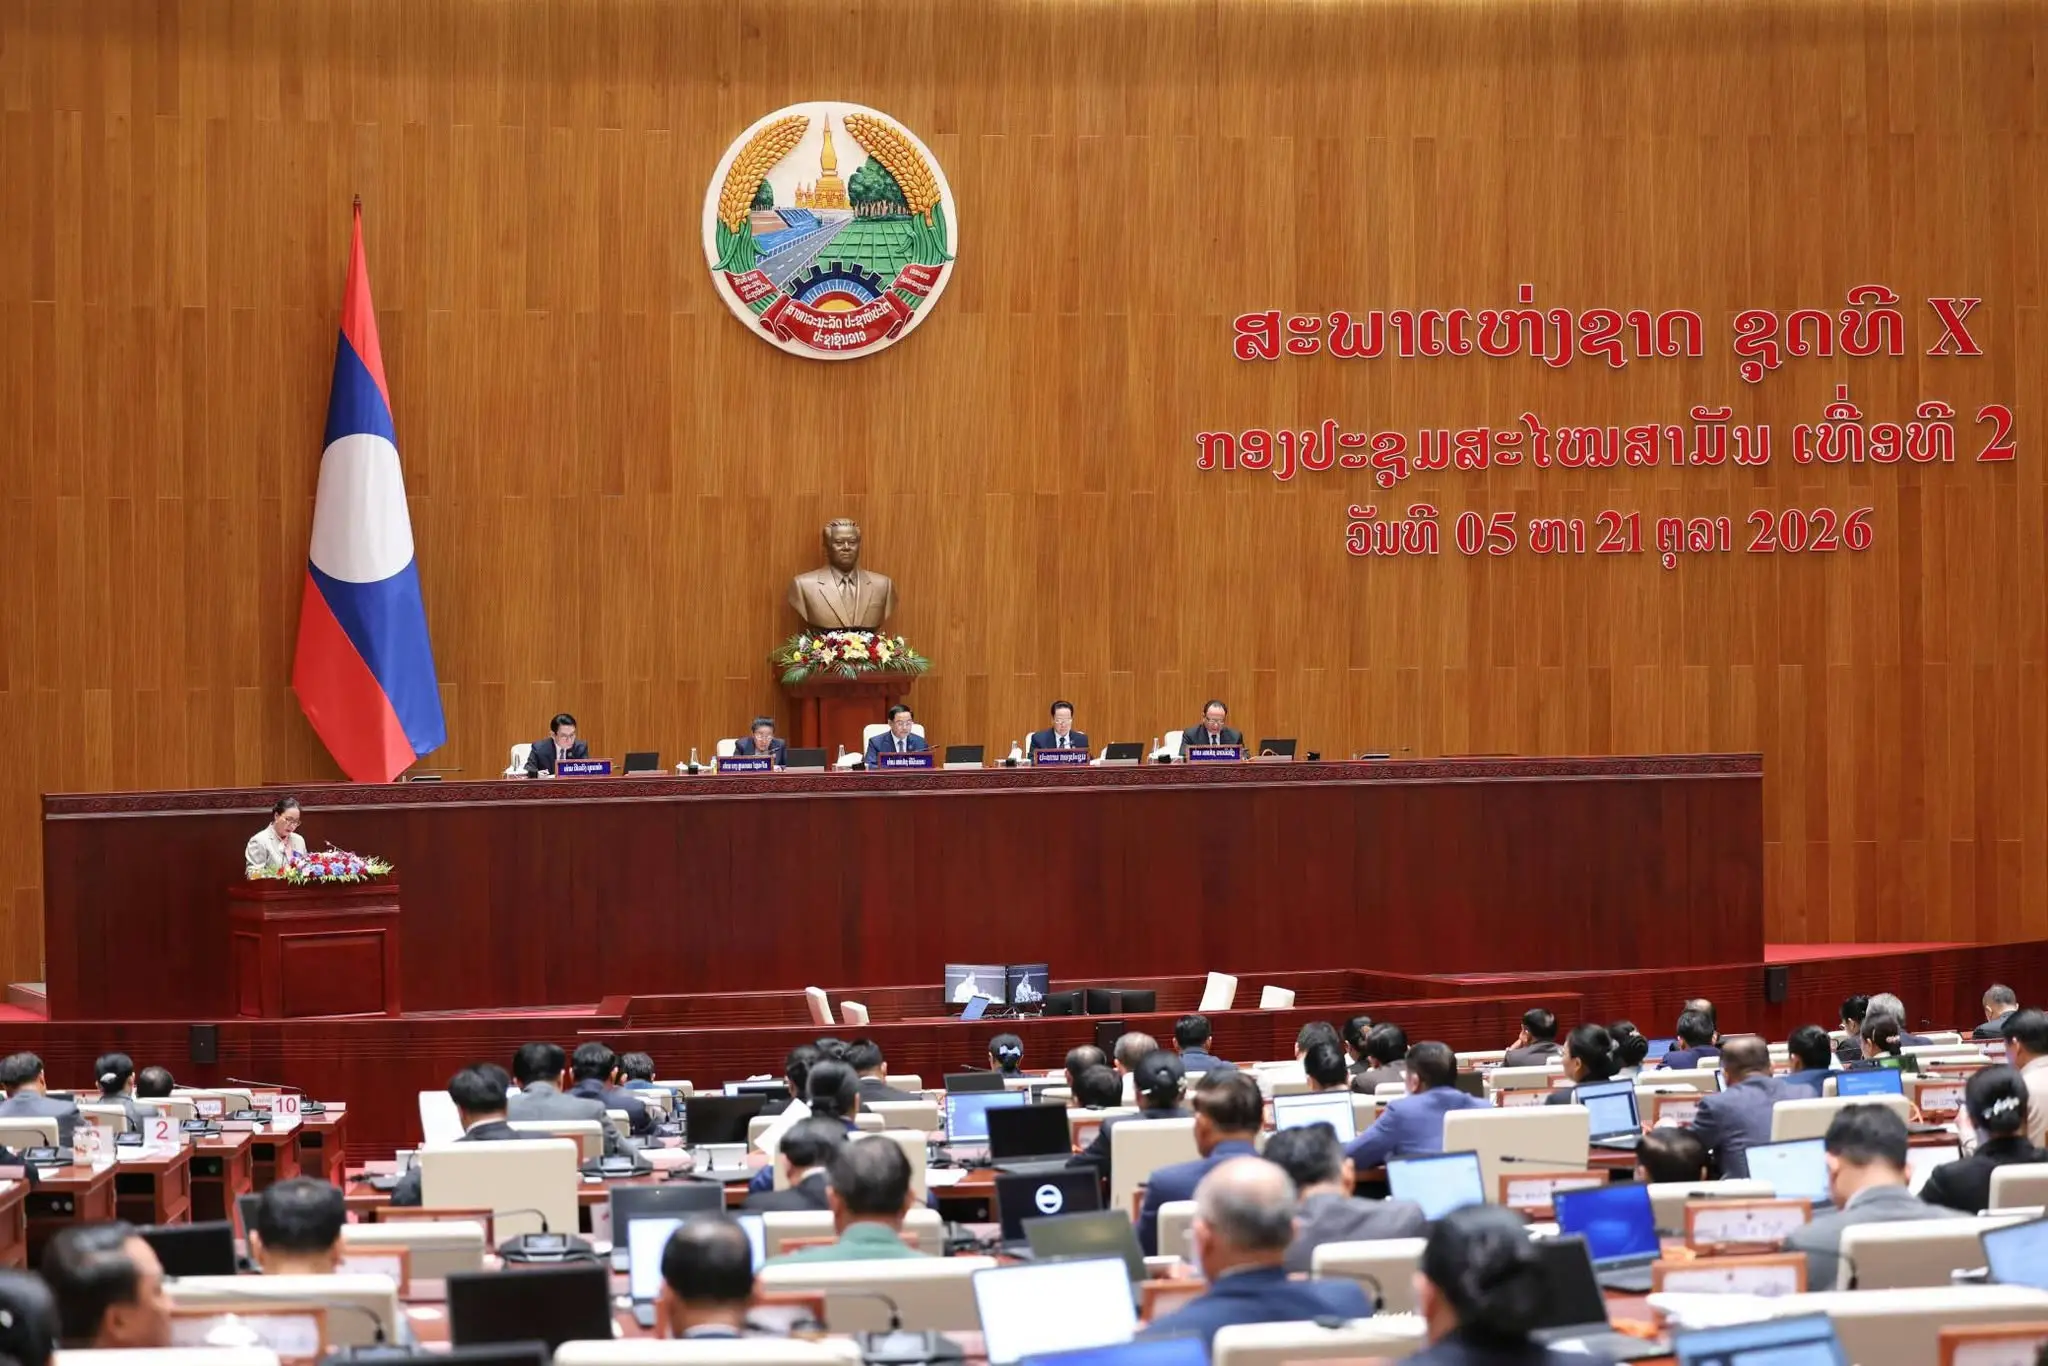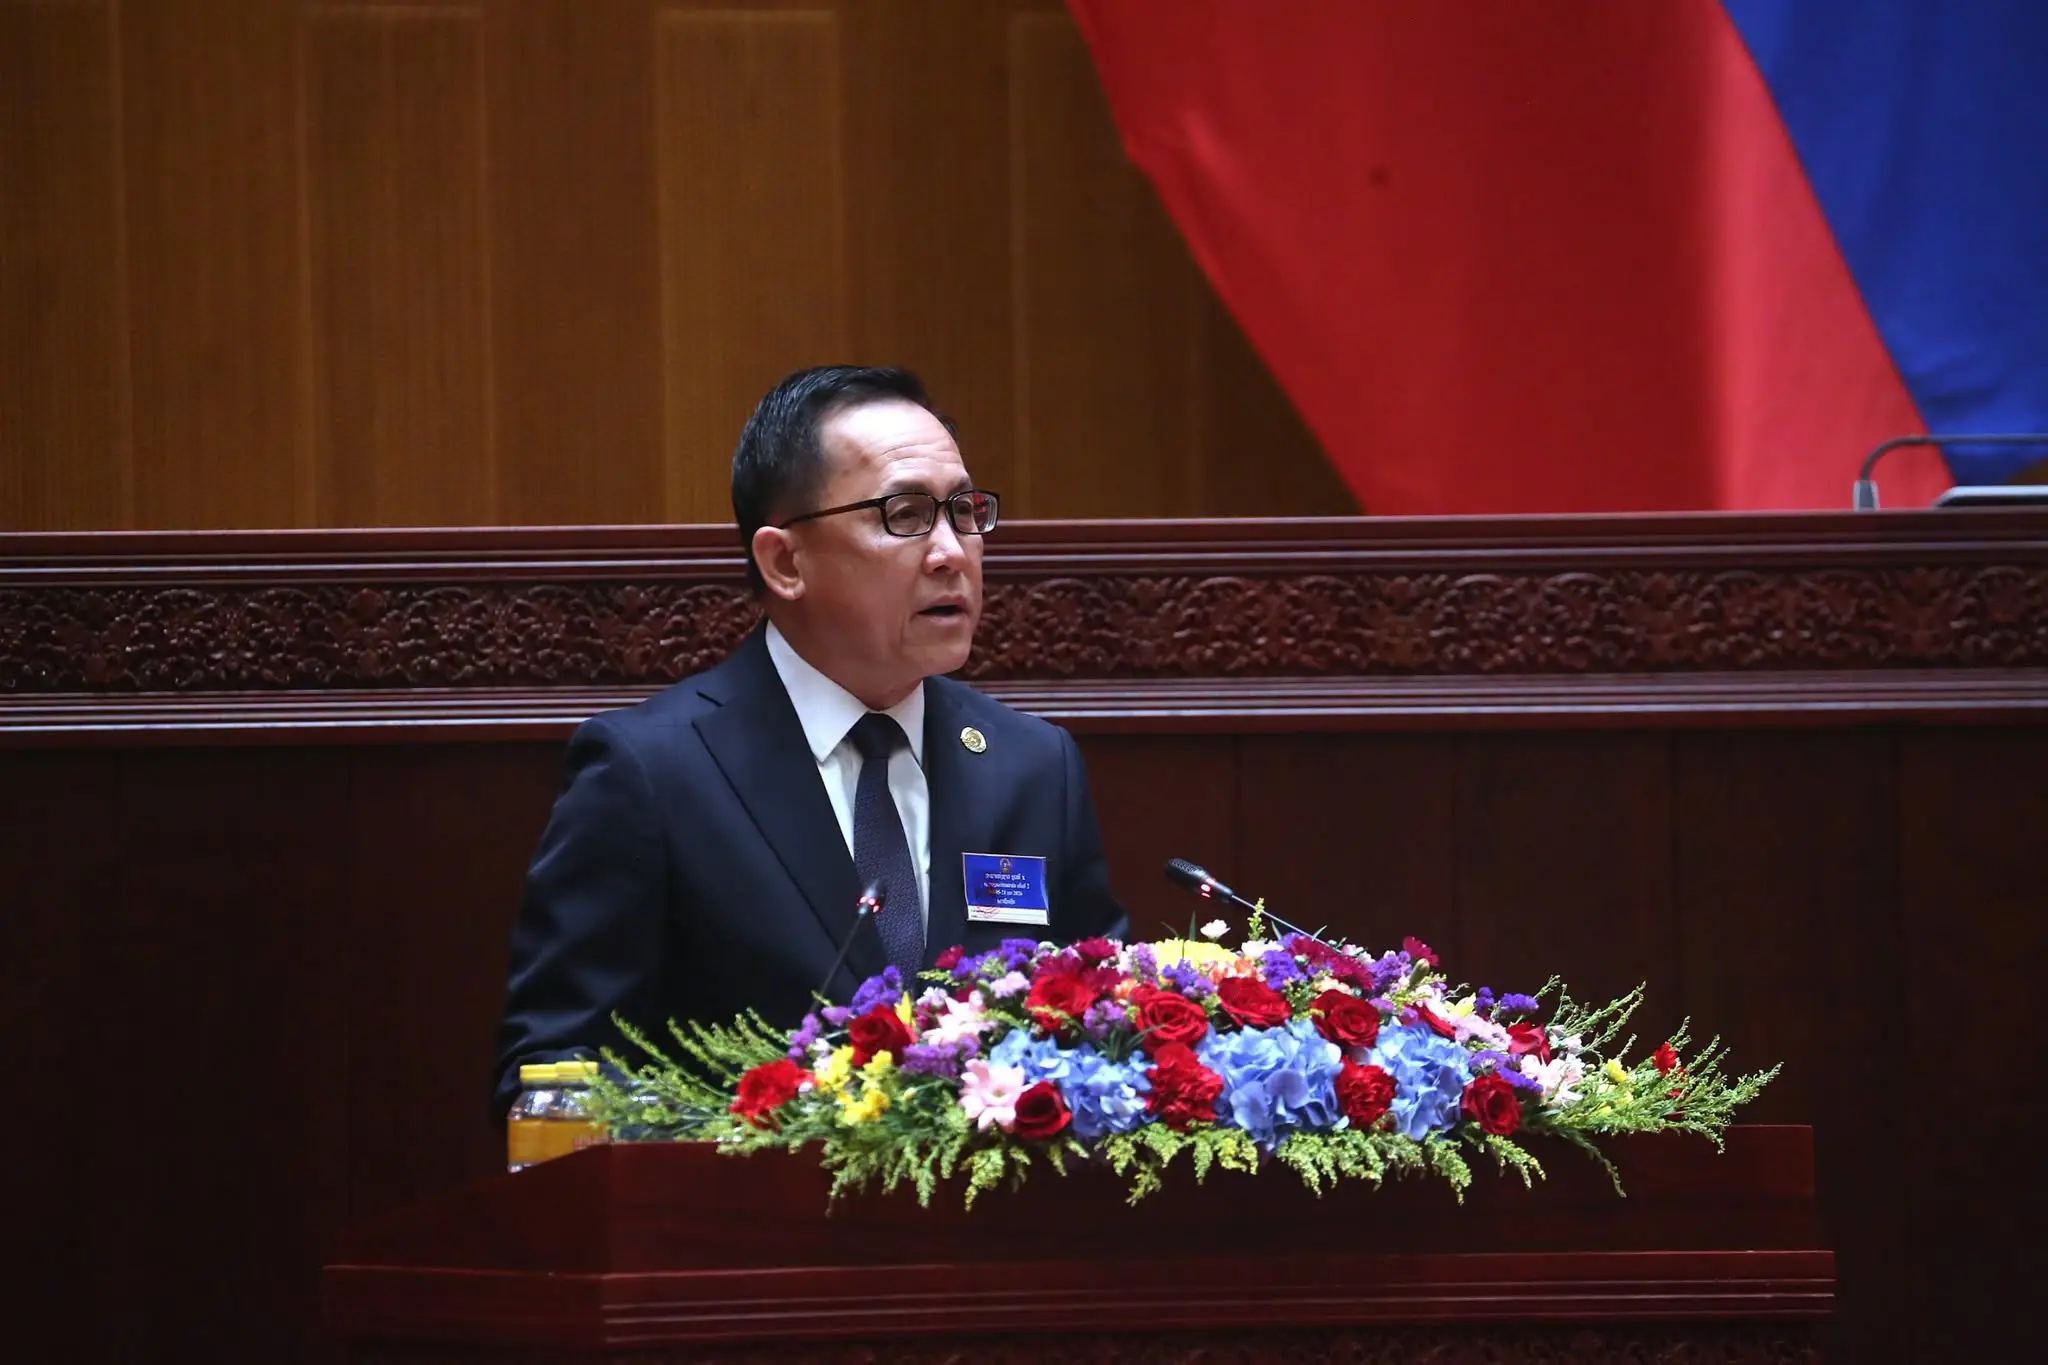

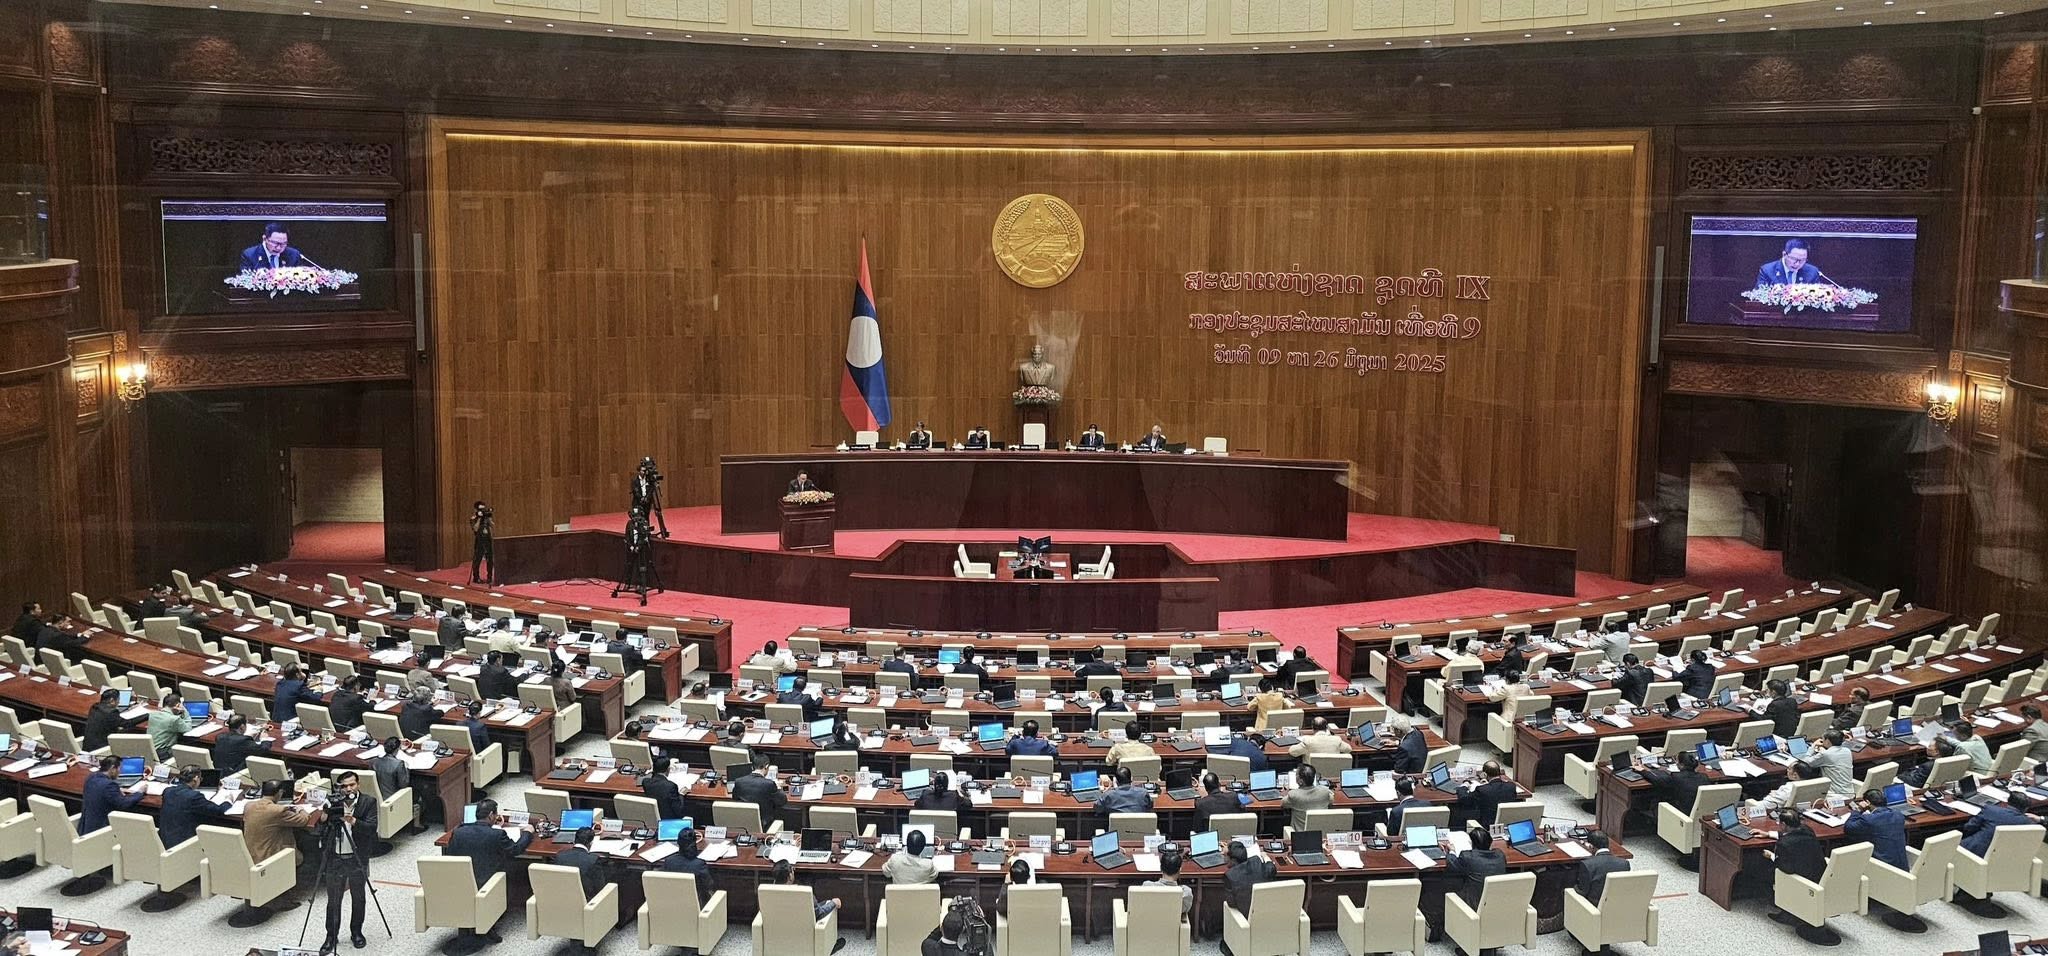
 Sáng ngày 24/06/2025, tại Hội trường Quốc hội, Bộ trưởng Bộ Tài chính Santiphap Phomvihane đã trình bày Dự thảo Luật Thuế Thu nhập (sửa đổi) trước Kỳ họp thường kỳ lần thứ 9, Quốc hội Lào khóa IX, dưới sự chủ trì của Phó Chủ tịch Quốc hội Sommad Pholsena.
Theo nội dung trình bày, Dự thảo Luật gồm 9 phần, 7 chương, 74 điều, trong đó có 56 điều được sửa đổi, 2 điều bị bãi bỏ và 18 điều giữ nguyên. Việc sửa đổi nhằm khắc phục các bất cập trong quá trình thực thi luật hiện hành, đồng thời hoàn thiện chính sách thuế thu nhập theo hướng phù hợp với thực tiễn phát triển kinh tế – xã hội và các chuẩn mực quốc tế.
Bộ trưởng cho biết, Luật Thuế Thu nhập hiện hành (ban hành ngày 18/6/2019) đã đóng vai trò quan trọng trong việc điều tiết nguồn thu ngân sách, với tỷ lệ đóng góp trung bình khoảng 40% tổng thu từ các sắc thuế. Tính đến hết ngày 31/5/2025, thu từ thuế thu nhập đạt 7.967 tỷ kip, tương đương 53,8% kế hoạch năm và tăng 50% so với cùng kỳ năm trước.
Kết quả này phản ánh xu hướng phục hồi và phát triển tích cực của nền kinh tế Lào, đặc biệt trong các lĩnh vực đầu tư, sản xuất, thương mại và tiêu dùng nội địa. Trên cơ sở đó, việc sửa đổi luật lần này là cần thiết nhằm thu hẹp khoảng trống chính sách, nâng cao hiệu quả thu ngân sách và bảo đảm thực hiện Nghị quyết số 04 của Trung ương Đảng về phát triển nền kinh tế độc lập, tự chủ.
Bên cạnh đó, một số điều khoản hiện hành còn thiếu rõ ràng, chưa phù hợp với thực tế triển khai, gây khó khăn trong quá trình áp dụng. Việc sửa đổi sẽ giúp chính sách thuế sát với thông lệ quốc tế, bao quát toàn bộ hoạt động có phát sinh thu nhập trong nước, đồng thời tạo điều kiện thuận lợi cho các doanh nghiệp đăng ký và niêm yết trên thị trường chứng khoán.
Một số điểm sửa đổi quan trọng trong Dự thảo Luật bao gồm: Điều 3: Làm rõ và bổ sung các khái niệm liên quan đến giao dịch xuyên biên giới, hoạt động chuyển giá và công ty đa quốc gia, phù hợp với chuẩn mực quốc tế; Điều 12 và 13: Các pháp nhân thuộc nhóm công ty đa quốc gia có tổng thu nhập toàn cầu vượt ngưỡng theo tiêu chuẩn của OECD sẽ phải nộp thuế lợi nhuận tối thiểu với mức thuế suất 15%; Điều 16: Doanh nghiệp niêm yết trên thị trường chứng khoán được áp dụng thuế suất ưu đãi 10% trong thời gian 10 năm kể từ ngày niêm yết, sau đó áp dụng mức thuế thu nhập doanh nghiệp theo quy định hiện hành; Các điều 26–30: Doanh nghiệp siêu nhỏ, nhỏ và vừa có sổ sách kế toán hợp lệ sẽ được áp dụng thuế suất 5% nhằm khuyến khích minh bạch tài chính và tạo điều kiện tiếp cận nguồn vốn từ các tổ chức tín dụng; Điều 33: Bổ sung các nguồn thu nhập mới thuộc diện chịu thuế, như thu nhập từ bán tín chỉ carbon, sản phẩm nông nghiệp, lâm sản hợp pháp và các nguồn thu nhập khác của cá nhân, tổ chức.
Bộ trưởng nhấn mạnh, sau khi được Quốc hội thông qua, Luật sửa đổi sẽ là cơ sở pháp lý quan trọng để tăng cường hiệu quả quản lý thuế thu nhập, góp phần nâng cao hiệu suất thu ngân sách, đồng thời bảo đảm tính minh bạch, công bằng và ổn định trong thực thi chính sách thuế, tạo niềm tin cho cộng đồng doanh nghiệp và nhà đầu tư trong và ngoài nước.
Kết thúc phần trình bày, Phó Chủ tịch Quốc hội Sommad Pholsena đề nghị các đại biểu Quốc hội đóng góp ý kiến một cách trách nhiệm và xây dựng, nhằm hoàn thiện nội dung dự thảo luật, hướng đến hệ thống thuế hiện đại, đồng bộ, phù hợp với thực tiễn và đáp ứng yêu cầu phát triển kinh tế bền vững của đất nước.
Tổng hợp